「ドバイは税金ゼロと聞いた。自分にも使える対策があるはず」
「調べたら移住とか法人とか出てきたが、結局どれから手を付ければいいのか分からない」
「移住まではしたくないが、投資だけでも意味があるのか」
こうした声を多く見かけます。ドバイの税金対策について調べると、移住・法人設立・非居住者といった手段の情報は次々に出てきますが、どの順番で確認すればよいかを示した記事は多くありません。
結論から先にお伝えします。ドバイの制度が投資家にとって有利であること自体は事実です。ただし、それが自分の税負担に効くかどうかは、ドバイ側の制度より先に日本側の判定で決まります。そして、その判定を決めるのは滞在日数ではなく、生活の中心がどこにあるかです。
この記事では、その判定の順番と、自分で確認できる公式情報の場所までを扱います。後半では、実際にどこを見れば確認できるかも案内します。個別の状況に応じた判断は、税務の専門家にご相談ください。
この記事でわかること
- ドバイの税金対策で最初に決まるもの
- 滞在日数では判定されない理由
- 移住の前と後で分かれる日本側の課税
- 自分で確かめるための公式情報の場所
ドバイの税金対策で最初に確認する日本側の立場
ドバイの税制が有利であること自体は事実です。しかし、それが自分の税負担を減らすかどうかは、ドバイ側の制度より先に、日本側での確認によって決まります。
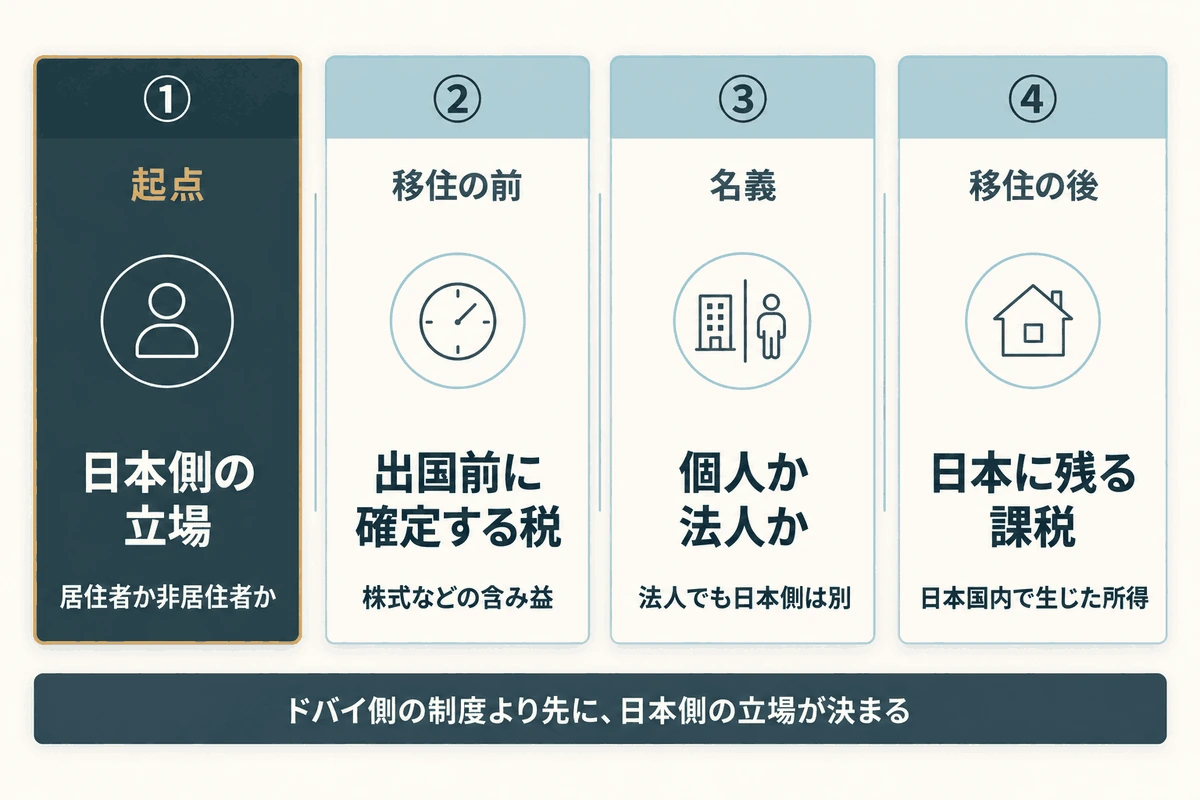
確認は、①日本側の自分の立場、②移住の前に確定する税金、③名義を個人にするか法人にするか、④移住した後も残る課税、という4つの順に進みます。この章は、その1つ目にあたります。
日本に住んだままの人も、これから移住する人も、まずここから確認します。
日本に住んでいる人は国外の所得も日本で課税される
日本の居住者は、所得が生じた場所が国内か国外かを問わず、すべての所得が課税の対象になります。非居住者は、日本国内で生じた所得だけが課税されます。ここが、この章の1つ目の中身です。
国税庁のタックスアンサーは『居住者とは、日本国内に住所があるかまたは現在まで引き続いて1年以上居所がある個人をいいます』と定めています。分かりやすく言うと、日本に住所がある人、または引き続き1年以上住んでいる人が居住者にあたります。
「住所」は生活の中心がどこにあるかで判定される
この記事の答えにあたる部分です。国税庁のタックスアンサーは、住所は「生活の中心」がどこにあるかで判定されるとしています。
では、その生活の中心は何を見て決まるのでしょうか。国税庁のタックスアンサーは『住居、職業、資産の所在、親族の居住状況、国籍等の客観的事実によって判断することになっています』としています。
平たく言うと、どこに住み、何を仕事にし、資産や家族がどこにあるかといった、暮らしの実態から生活の中心を判断するということです。
各要素をどこまで満たせば当てはまるか、自分の状況にどう当てはめるかは、別の記事で詳しく解説しています。
 あわせて読みたい
ドバイへの移住だけで節税できるとは限らない?居住実態と税務判定の考え方
ドバイ側で居住者と扱われても日本側の判定は変わらない
UAE(アラブ首長国連邦)に個人の所得税がないことと、日本側で非居住者と判定されることは別の話です。日本の居住者かどうかは、日本の法令によって決まります。ここを混同すると、この記事全体の結論が崩れてしまいます。
UAE政府ポータル u.aeは『The UAE does not levy income tax on individuals』としています。UAE側に個人の所得税がない点は確かです。
国税庁の同じ資料は、外国の居住者となるかどうかはその国の法令によって決まるとしています。ドバイ側で居住者として扱われても、日本側の判定がそれに連動して変わるわけではありません。
ドバイ側の制度が有利であること自体は、ここまでの説明でも変わりません。変わらないのは、日本の居住者かどうかを判定する基準のほうです。
 あわせて読みたい
ドバイに税金がないのは本当?0%の税目と代わりに払っているお金
ドバイの滞在日数では決まらない日本の税務上の扱い
前の章で見たとおり、住所は生活の中心がどこにあるかで判定されます。では、滞在日数は判定にどう関わるのでしょうか。
SNSなどでは、滞在日数を基準にした情報も見かけますが、国税庁の考え方はそれとは異なります。国税庁は、滞在日数だけで判断するものではないと明記しています。ここでは、日数を基準にした3つの思い込みを順に確認します。
半年以上ドバイにいても日本の居住者になる場合がある
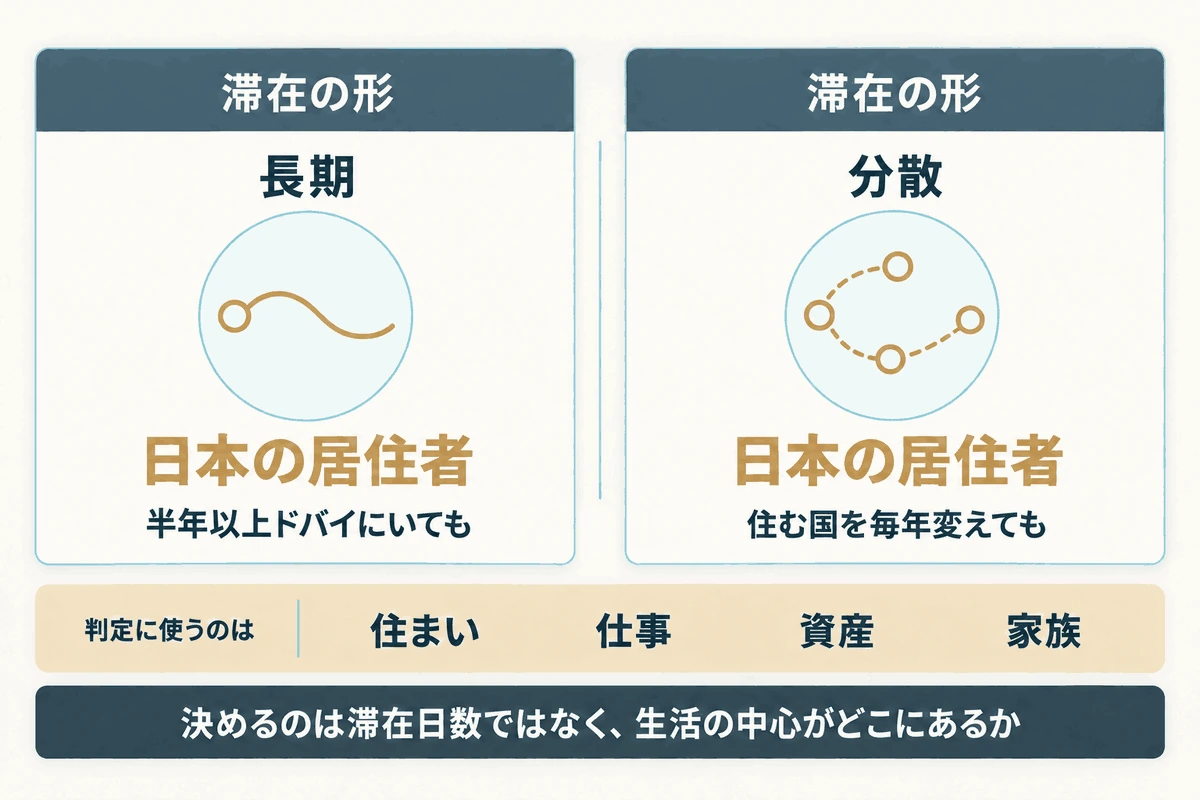
「半年以上海外にいれば、日本の税金の対象から外れる」と考える人は少なくありません。しかし国税庁は、この考え方を明確に否定しています。
国税庁の同じ資料には、次の注記があります。『滞在日数のみによって判断するものでないことから、外国に1年の半分(183日)以上滞在している場合であっても、わが国の居住者となる場合があります』
つまり、海外での滞在が半年を超えていても、それだけで日本の居住者から外れるとは限らないということです。判定の基準は日数ではなく、前の章で見た生活の中心がどこにあるかです。
住む国を毎年変えても生活の中心が日本なら居住者になる
複数の国に住まいを移しながら暮らせば、どの国の居住者にもならずに済むと考える人もいます。
国税庁は同じ注記で、こうした暮らし方を『いわゆる「永遠の旅人(Perpetual Traveler, Permanent Traveler)」』と呼んでいます。そのうえで、その人の生活の本拠が日本にあれば日本の居住者になると明記しています。
住む国をどれだけ切り替えても、生活の本拠が日本にあると判定されれば、結論は変わりません。
日本とドバイの両方で居住者になることもある
日本側の基準で居住者と判定されながら、ドバイ側でも居住者として扱われることがあります。
国税庁はこうした状態を「双方居住者」と呼んでいます。相手国との間に租税条約があれば、その規定に従って居住地を判定する仕組みです。
日本とアラブ首長国連邦の間には、実際に租税条約があります。財務省によると、この条約は2013年5月2日に署名され、2014年12月24日に発効しました。
条約に判定方法が定められていること自体は事実ですが、その中身をどう自分の状況に当てはめるかは個別の判断です。次の章では、移住の前に日本側で確定する税金を確認します。
ドバイ移住の前に日本側で確定する税金
日本側の立場を確認したら、次は移住の前に日本側で確定する税金です。4つの確認のうち、これが2つ目にあたります。
移住してから対応したのでは間に合わない制度が、日本側にあります。何に課税され、誰が対象になり、何が対象外なのか。この順で見ていきます。
出国のときに株式などの含み益に課税される制度がある
国外転出時課税という制度があります。国外転出をする時点で対象資産の譲渡があったとみなし、その含み益に所得税が課税される仕組みです。含み益とは、保有している資産の値上がり分のことです。
国税庁のタックスアンサーは『対象資産の含み益に対して所得税が課税されます』としています。実際に売却していなくても、保有したまま出国する時点で課税の対象になり得るという点が特徴です。
対象になるのは、株式や投資信託などの有価証券が中心です。ほかに、匿名組合への出資分や、決済前の信用取引・デリバティブ取引も挙げられています。税率や納税を待ってもらえる制度の要件は、別の記事で扱います。
1億円以上を持ち直近10年で国内居住5年超の人が対象になる
対象になるのは、次の2つの条件を両方満たす人です。どちらか一方だけでは対象になりません。
同じタックスアンサーは、対象者を『次のイおよびロのいずれにも該当する方』としています。
イは、出国のときに持っている対象資産が、合計で1億円以上あることです。
ロは、原則として、出国の日より前の10年のうち、日本に住所や居所があった期間の合計が5年を超えていることです。
資産の額と居住の年数は、どちらか一方では足りません。両方がそろって初めて対象になります。
法律の条文でも同じ2条件が定められています(e-Gov法令検索・所得税法第60条の2第5項)。自分が当てはまるかは資産の内容や居住の履歴で変わるため、判断は税務の専門家にご確認ください。
不動産はこの制度の対象資産に含まれない
国税庁が挙げる対象資産に、不動産は入っていません。この列挙は「例えば」ではなく、対象になるものを定めた一覧です。だから、不動産は対象外です。
一覧に並ぶのは、株式や投資信託などの有価証券と、投資に関わる取引だけです。ドバイの不動産も、日本の不動産も、ここには含まれません。
ただし、ドバイの不動産だけを持って出国すれば必ず何も起きない、という意味ではありません。有価証券などの対象資産をあわせて保有していれば、その部分は対象になり得ます。
 あわせて読みたい
ドバイ移住で出国税はどうなる?日本側で残る課税と非居住者判定のポイント
ドバイに法人を置いても残る日本側の課税
①日本側の立場、②移住の前に確定する税金に続き、ここでは名義をドバイの法人にした場合を見ていきます。4つの確認のうち、これが3つ目にあたります。
法人を置けば個人の税務から切り離せる、と考える人もいますが、そう単純ではありません。ここでは、ドバイ側で会社にかかる税金と、日本側に残る課税の両方を確認します。
ドバイの会社の利益にも9%の法人税がかかる
UAEの法人税は二段階の仕組みです。課税所得のうちAED(ディルハム、UAEの通貨)375,000までは0%で、それを超える部分に9%が課税されます。
UAE政府ポータル u.aeは、税率を2段階で定めています。
原文は『0 per cent for taxable income up to AED 375,000』としています。そして『9 per cent for taxable income above AED 375,000』としています。
平易に言うと、利益の一定額までは無税で、超えた分にだけ9%がかかる構造です。
見出しの9%だけを見ると利益すべてに課税されるように見えますが、実際には0%の段階があります。『ドバイ法人なら無税』とは言えませんが、利益のすべてに一律で課税されるわけでもありません。
日本に住む人にも海外の会社の利益を合算する制度がある
『法人を置けば個人には関係ない』と考えるのは早計です。日本の法律には、居住者についても外国の会社の利益を合算して課税する条文があります。
日本の法律には『居住者の外国関係会社に係る所得の課税の特例』という条文があります(e-Gov法令検索・租税特別措置法第40条の4)。会社向けの条文とは別に、個人向けの条文が置かれているということです。
適用されるかどうかの要件は個別の判定によるため、この記事では扱いません。詳しい要件は別の記事にまとめています。
 あわせて読みたい
ドバイで会社設立は必要?不動産投資との関係や費用・税務上で注意すること
 あわせて読みたい
CFC税制はドバイ法人でも関係ある?日本居住者が確認したい基礎知識
ドバイへ移った後も日本で課税される所得
ここからは、確認の4つ目にあたります。非居住者になった後も、日本で課税が続く所得があります。これを知らずに移住すると、思わぬ申告漏れを招きかねません。この章では、非居住者に対する日本の課税範囲を、原則から順に確認します。
課税されるのは日本国内で生じた所得に限られる
非居住者に対する日本の課税は、日本国内で生じた所得(国内源泉所得)に限られます。海外で得た所得までは対象になりません。
国税庁のタックスアンサーは、国内源泉所得の範囲を定めています。その中に、国内にある不動産等に係る所得が含まれています。
つまり非居住者になっても、日本に残した所得の種類によっては課税が続くということです。次のH3で、読者に当てはまりやすい典型を見ていきます。
日本にある不動産の家賃や売却益は日本で課税される
読者にとって最も関わりやすいのが不動産です。日本に不動産を残したままドバイへ移っても、その家賃収入や売却益は国内源泉所得にあたります。
同じ国税庁の資料でも、国内源泉所得の範囲に国内にある不動産等に係る所得が含まれると示されています。
ここで扱うのは日本国内にある不動産です。ドバイで保有する不動産の話とは別なので、混同しないようにしてください。税額や具体的な計算方法は、所得の種類によって異なります。
所得の種類ごとに課税の方法が決まっている
非居住者に支払われる国内源泉所得には、源泉徴収(支払う側があらかじめ税を差し引いて納める仕組み)が行われます。
国税庁のタックスアンサーは、この源泉徴収の扱いが所得の種類ごとに決まっているとしています。
つまり非居住者になっただけでは、自分の税負担がどう決まるかは分かりません。次の章で、自分で確認できる公式情報の場所を見ていきます。
日本側とドバイ側の判定を自分で確かめる方法
ここまでの内容を、自分で確認できる公式情報の場所とあわせて整理します。判定を進めるうえで大切なのは、結論を急ぐことではなく、根拠となる一次情報に自分で当たることです。
日本側とドバイ側では、確認する窓口も判定の枠組みも別です。両者を切り分けたうえで、租税条約の存在も押さえておきましょう。
日本側の判定は国税庁の公表資料で確認する
日本側の判定は、国税庁のタックスアンサーで確認できます。
No.2010は納税義務者となる個人、No.2875は居住者と非居住者の区分を扱っています。No.2012は複数の滞在地がある人の場合、No.1478は国外転出をする場合の譲渡所得等の特例です。
各ページには『令和8年4月1日現在法令等』のように、参照している時点が明記されています。確認するときは、この時点が今も有効かをあわせて見ておくと安心です。
ドバイ側の扱いはUAE連邦税務庁の申請要件で確認する
ドバイ側には、税務居住者証明(TRC=Tax Residency Certificate)という制度があります。UAE連邦税務庁は、申請に必要な書類の区分を示しています。183日以上の滞在、90日から182日の滞在、主たる居所と利害の中心、という3つの区分です。
これはあくまで証明書の申請書類の区分です。日数だけでUAE側の税務居住者になれるかどうかを定めたものではありません。日本側の判定とは別に、UAE側にも独自の区分がある、と理解しておくとよいでしょう。
同ページには、更新されたサービスカード(2026年8月版)の内容が優先すると明記されており、内容の改訂は比較的速いようです。
日本とドバイの間には租税条約がある
日本とドバイの間には、双方居住者になった場合の拠り所となる租税条約があります。財務省によると、日UAE租税条約は2013年5月2日に署名され、2014年12月24日に発効しました。
条約には、いずれの国の居住者として扱うかを判定する規定があります。ただし、具体的な判定方法や税率までは、この記事では扱いません。日本とドバイの両方で課税される可能性がある場合は、専門家に相談しながら条約の内容を確認してください。
| 確認する順番 | 確認すること | 確認先 | 詳しい記事 |
|---|---|---|---|
| ①日本側の立場 | 自分が居住者か非居住者か、生活の中心がどこにあるか | 国税庁のタックスアンサー | ドバイへの移住で節税は可能? |
| ②移住前に確定する税 | 国外転出時課税の対象になるかどうか | 国税庁のタックスアンサー No.1478 | ドバイ移住で出国税はどうなる? |
| ③名義 | 法人にした場合に日本側の課税が残るかどうか | UAE政府ポータル・e-Gov法令検索 | ドバイで会社設立は必要? |
| ④移住後に残る課税 | 日本にある不動産などの国内源泉所得 | 国税庁のタックスアンサー No.2878・No.2884 | 日本居住者のドバイ不動産投資で外せない日本側課税 |
税金の判定は個々の状況によって結論が変わるため、最終的な判断は税理士など専門家への相談をおすすめします。
ドバイの税金対策に関するよくある質問
ここでは、本文では扱いきれなかった周辺の疑問に、結論から先にお答えします。
ドバイに会社をつくれば日本の税金は関係なくなりますか?
結論として、法人を置いても日本側の課税がなくなるわけではありません。日本の法律には、居住者個人についても外国の会社の利益を課税する条文が置かれています。確認するのは、法人だけでなく自分自身の判定も別に必要かどうかです。
日本に住んだままドバイの不動産を持つと税金はどうなりますか?
結論として、日本に住んでいる限り、所得が生じた場所を問わずすべての所得が課税の対象になります。ドバイの不動産という理由だけで課税から外れることはありません。確認するのは、自分が日本の居住者かどうかです。
出国のときに不動産にも課税されますか?
結論として、出国時に課税される対象資産に不動産は含まれません。対象になるのは有価証券などの一定の資産です。ただし、対象資産が1億円以上あり、かつ直近10年の国内居住が5年を超える人は対象になります。
まとめ|ドバイの税金対策は滞在日数ではなく生活の中心で決まる
ドバイの税金対策を考えるとき、決め手になるのは滞在日数ではありません。日本の税務上の扱いは、生活の中心がどこにあるかによって判定されます。
移住を検討するなら、移住の前に確定する税金と、移住した後も日本に残る課税の両方を確認する必要があります。どちらか一方だけを見て判断すると、思わぬ見落としにつながります。
法人を置いた場合も、日本側の判定は個人の判定とは別に進みます。法人にすれば関係なくなる、というものではありません。ご自身の状況がどの段階に当てはまるかは、公式情報で確認しながら専門家に相談することをおすすめします。
本記事は一般的な情報提供を目的としたものであり、個別の税務判断については税理士など専門家にご確認ください。情報は2026年9月時点のものです。
ご自身の状況がどの段階に当てはまるか、法人を絡めた対応が必要かどうかは、無料相談で個別に確認できます。まずは法人コンサル相談・無料相談で、制度の全体像から整理してみませんか。