「ドバイは税金がないらしい」
SNSやYouTubeでそう聞いて、気になっている方は多いのではないでしょうか。
「本当に一円も払わないのか」
「うますぎる話に聞こえる。何か裏があるのでは」
「自分が動いたとき、日本の税金はどうなるのか」
投資や移住を考え始めた方から、こうした声をよく耳にします。制度の話は情報が古いことも多く、真偽を確かめないまま判断するのは不安が残ります。
結論からお伝えすると、ドバイに税金がないというのは正確ではありません。個人にかかる税金の多くはゼロですが、買い物には付加価値税がかかり、会社をつくれば法人税の対象になります。そして税金という名前ではない手数料を、私たちは払っています。
この記事では、何がゼロで何がかかるのかを税目ごとに整理します。あわせて、税金を取らずに国が成り立っている仕組み、会社をつくったときの扱い、そして日本に住んだままの場合にどうなるかまでを解説します。
まずは「かからない税金」から見ていきましょう。
ドバイでかからない税金は3つ
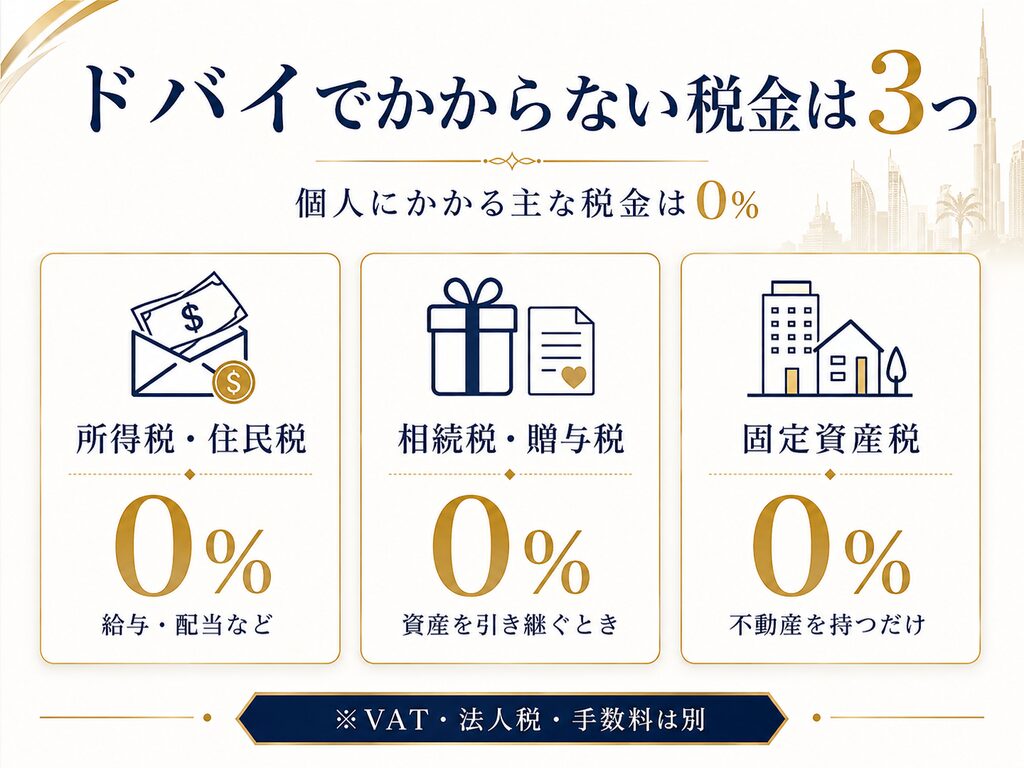
ドバイで税金がないと言われる根拠は、個人の収入と資産にかかる税金がないことにあります。日本で毎年負担している税金のうち、いくつかがそもそも制度として存在しません。
日本との違いを整理すると、次のようになります。
| 税目 | ドバイ | 日本 |
|---|---|---|
| 所得税 | なし | あり |
| 住民税 | なし | あり |
| 相続税 | なし | あり |
| 贈与税 | なし | あり |
| 固定資産税 | なし | あり |
ここでは、かからない税金を3つの区分に分けて解説していきます。
所得税・住民税はかからない
UAE(アラブ首長国連邦)の政府ポータルは、個人に所得税を課していないと明記しています。原文では「The UAE does not levy income tax on individuals」と記載されています(u.ae・2026年8月時点)。
対象になるのは給与だけではありません。投資で得た配当や、資産を売って出た利益も、個人の側では課税されない扱いです。所得に対する税金がないため、個人が毎年おこなう確定申告も原則として必要ありません。
日本では所得税と住民税を合わせた負担が収入に応じて大きくなるため、この差は手取りに直結します。
ただし、これはあくまでUAE側の制度に限った話です。日本に住んでいる方は日本で課税されます。この点は記事の後半で詳しく説明します。
相続税・贈与税もかからない
資産を次の世代へ渡すときにかかる税金も、ドバイにはありません。相続税と贈与税のどちらも制度として存在しないためです。
資産規模が大きいほど、この差は無視できません。日本では相続の際に相当の税負担が発生するため、資産承継を検討している方がドバイに注目する理由のひとつになっています。
ただし注意点があります。相続する側が日本に住んでいる場合は、日本の相続税の対象になります。ドバイに資産を置けば自動的に相続税がかからなくなる、というわけではありません。
 あわせて読みたい
ドバイ不動産を相続すると日本の相続税はどうなる?資産承継の考え方を解説
固定資産税もかからない
不動産を持っているだけでかかる税金も、ドバイにはありません。日本の固定資産税にあたる制度がないためです。
保有している間の税負担が発生しないため、長く持ち続けるほど日本との差が出ます。
ただし、税金がかからないことと費用がかからないことは違います。マンションなど共同で所有する物件では、共用部の維持にあてる管理費が毎年かかります。購入時の登録料も別途必要です。不動産にかかる費用の全体像は、次の記事にまとめています。
 あわせて読みたい
ドバイに税金がないは半分本当!0%の税目と日本側の課税まで解説
ドバイでかかる税金は3つ
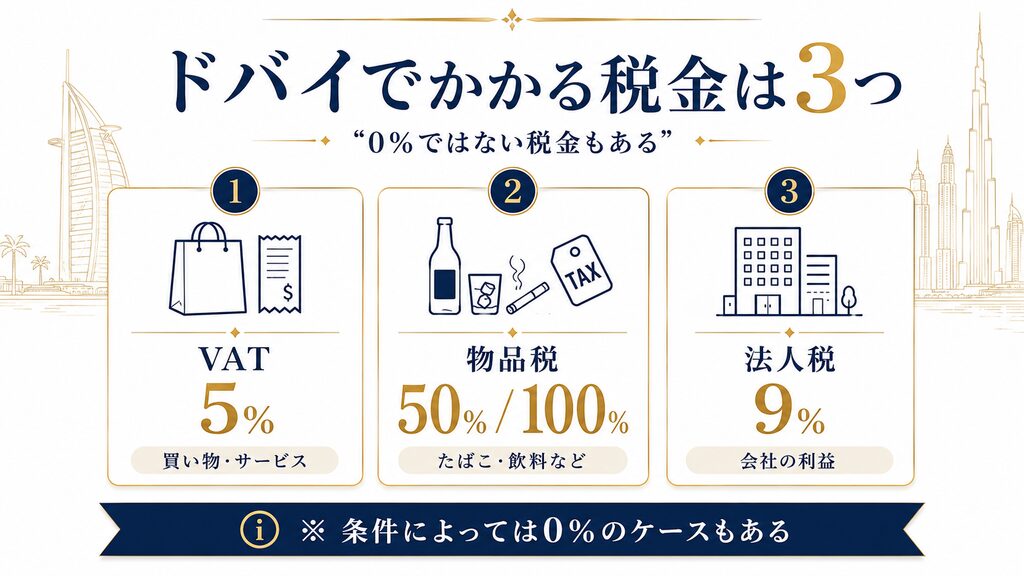
一方で、ドバイにも税金はあります。個人の収入と資産にはかからない代わりに、消費と会社の利益に対しては課税される仕組みです。
前章と合わせると、全体像は次のようになります。
| 税目 | ドバイ | 日本 |
|---|---|---|
| 所得税・住民税 | なし | あり |
| 相続税・贈与税 | なし | あり |
| 固定資産税 | なし | あり |
| 付加価値税(消費税にあたる) | 5% | 10% |
| 物品税 | あり | なし(酒税・たばこ税は別にあり) |
| 法人税 | 9% | あり |
ここでは、かかる税金を3つの視点で解説していきます。
付加価値税(VAT)は5%かかる
買い物やサービスの利用には、付加価値税(VAT=Value Added Tax。日本の消費税にあたる税金)がかかります。UAE財務省は、2018年1月1日にUAE全土で税率5%として導入されたと説明しています(UAE財務省・2026年8月時点)。
日本の消費税が標準10%であることと比べると、日常的な買い物での負担は軽くなります。ただしゼロではありません。生活していれば毎日のように支払う税金です。
事業者の側には登録の基準があります。連邦税務庁(FTA)は、登録が義務になる基準を375,000AED、任意で登録できる基準を187,500AEDと定めています(FTA・2026年8月時点)。ドバイで商売を始める場合は、この基準を超えるかどうかで手続きが変わります。
物品税は対象の商品にかかる
特定の商品には、物品税(Excise Tax)という別の税金がかかります。健康や環境への影響が大きい商品の消費を抑える目的で、2017年に導入されました。
税率は商品によって分かれています。
| 対象の商品 | 税率 |
|---|---|
| たばこ製品 | 100% |
| 電子たばこ、および専用の液体 | 100% |
| エナジードリンク | 100% |
| 炭酸飲料 | 50% |
| 砂糖や甘味料を加えた飲料 | 50% |
出典:UAE政府ポータル(u.ae)・2026年8月時点
100%という税率は、対象商品の価格が実質的に倍になることを意味します。無税の国というイメージとは、かなり違う数字です。
法人税は9%かかる
会社の利益には法人税がかかります。税率は9%です。長くUAEには法人税がありませんでしたが、2023年から導入されました。
ただし、すべての会社に一律で9%がかかるわけではありません。利益の水準によって税率が変わり、条件を満たせば負担がゼロになる制度もあります。会社をつくれば無税になる、という理解は正確ではありません。
この点は誤解が多いところなので、後の章で詳しく解説します。
なぜ税金を取らずに国が成り立つのか
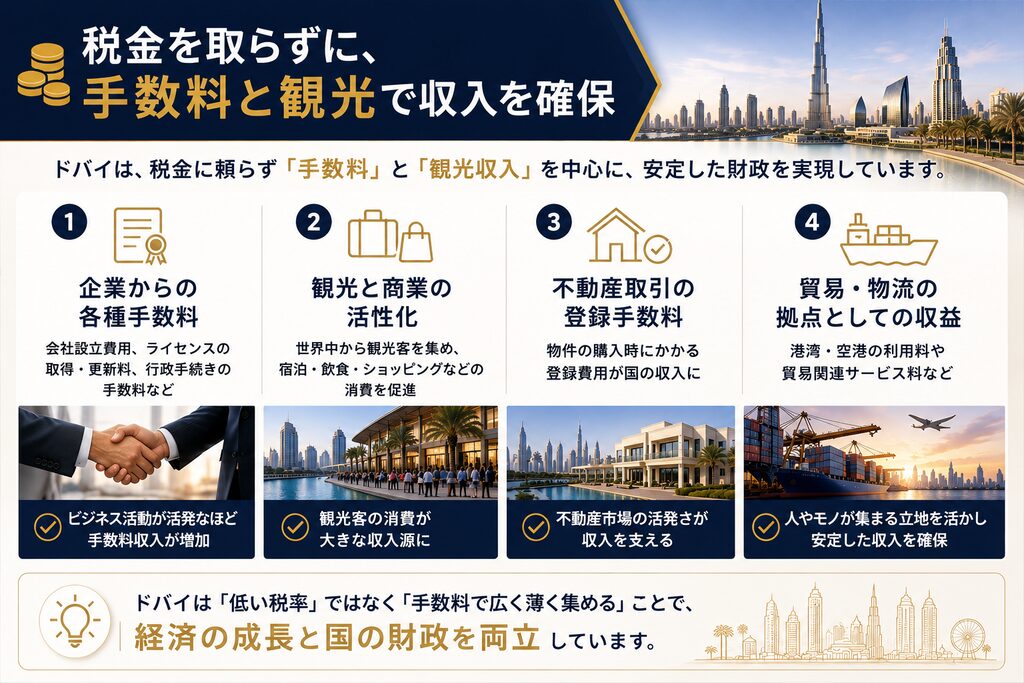
ここまで見てきたとおり、ドバイでは個人の収入と資産にかかる税金がありません。では、その分の収入をどこから得ているのでしょうか。
答えは手数料です。税金という名前ではない形で、企業と利用者から広く集める仕組みになっています。そしてこれは、私たち自身が払う側に回るという意味でもあります。
ここでは、国の収入の仕組みと、そこで私たちが実際に払うものを4つの視点で解説していきます。
収入の柱は企業からの手数料と観光
ドバイの収入を支えているのは、企業が支払う各種の手数料です。会社を設立するときの登録費用、営業のためのライセンス取得と更新の費用、政府の手続きにかかる事務手数料などが中心になります。
もうひとつの柱が観光です。世界中から人が集まり、宿泊や飲食、商業施設での消費が生まれます。不動産の登録にかかる費用も、取引が活発なほど積み上がります。
税率の高い税金を一部の人から取るのではなく、手数料という形で薄く広く集める。これがドバイの基本的な考え方です。UAE政府自身も、付加価値税を導入した目的として、収入源を石油以外に広げることを挙げています。
石油に頼っているという通説は誤解
「石油があるから税金がいらない」という説明をよく見かけますが、ドバイに関しては正確ではありません。
石油資源が豊富なのは、同じUAEでも隣のアブダビです。ドバイの石油埋蔵量は限られており、早い段階から石油に依存しない経済への転換を進めてきました。
現在のドバイを支えているのは、中継貿易の拠点としての立地、観光、そして金融です。港湾と空港に投資を集中させ、人とモノが集まる場所をつくることで収入を得る構造になっています。
つまりドバイの無税は、資源に恵まれた結果ではなく、人と企業を集めるために選んだ戦略の結果だといえます。
会社は営業ライセンスの更新料を毎年払う
ここからは、払う側の話に視点を移します。
ドバイで会社を運営するには、営業のためのライセンスが必要です。そしてこのライセンスは取得して終わりではなく、毎年の更新が必要になります。
更新のたびに費用が発生するため、会社を維持している限り、毎年決まった支出が続くことになります。法人税がゼロだったとしても、この費用はかかります。
金額はライセンスの区分、事業内容、設立する場所によって大きく変わります。実際にいくらかかるかは、設立の形態とあわせて確認する必要があります。
 あわせて読みたい
ドバイで会社設立は必要?不動産投資との関係や費用・税務上で注意すること
買い物や不動産の購入にも手数料が乗る
個人が払うものもあります。
輸入された商品には関税がかかり、その分は店頭の価格に含まれています。ホテルの宿泊やレストランの飲食では、料金に一定の割合が上乗せされる仕組みがあります。旅行者としてドバイを訪れたときに払っているのは、税金という名前ではありませんが、国の収入になっています。
不動産を購入するときにも、物件価格に応じた登録費用がかかります。所有権を登記するための費用で、税金ではありませんが、購入時にまとまった金額が必要になります。
税金がゼロということは、政府に一円も払っていないという意味ではありません。名前が違うだけで、負担そのものは存在します。ここを理解しておくと、無税という言葉の受け取り方が変わります。
あわせて読みたい
ドバイに税金がないは半分本当!0%の税目と日本側の課税まで解説
会社をつくっても無税になるとは限らない
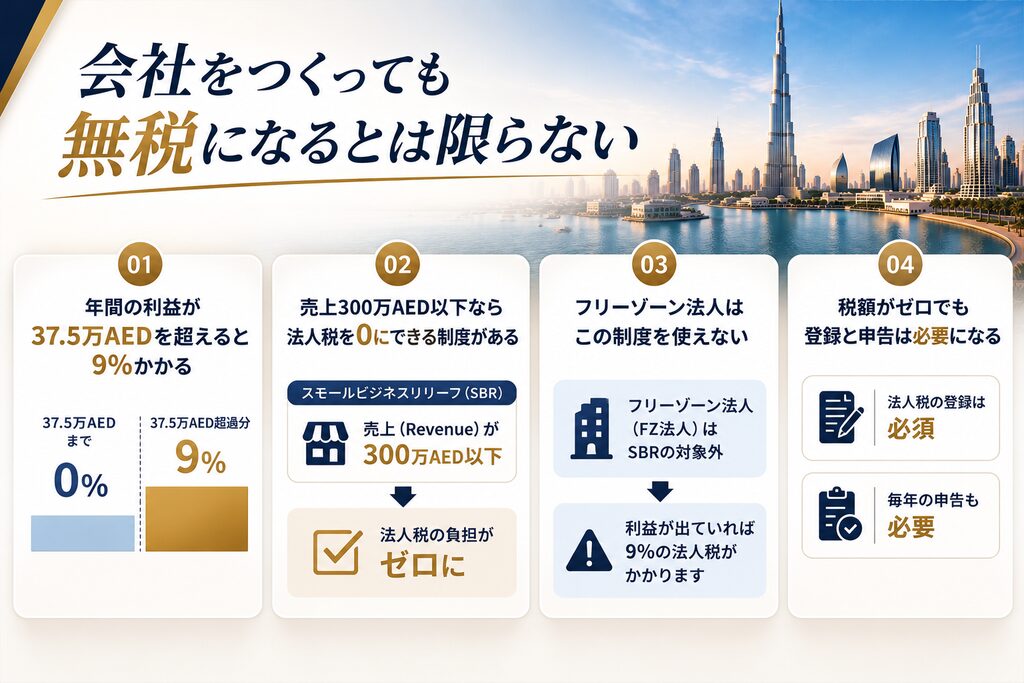
ドバイに会社をつくれば税金がかからない。そう説明されることがありますが、正確ではありません。
法人税は利益の水準によって扱いが変わり、条件を満たせば負担をゼロにできる制度もあります。ただしその制度には対象外になる法人があり、税額がゼロでも手続きの義務は残ります。
ここでは、法人税の扱いを4つの視点で解説していきます。
年間の利益が37.5万AEDを超えると9%かかる
UAEの法人税には、税率が切り替わる基準額があります。
政府ポータルの原文では「0 per cent for taxable income up to AED 375,000」「9 per cent for taxable income above AED 375,000」と記載されています(u.ae・2026年8月時点)。課税所得(税金の計算対象になる利益。会計上の利益とは一致しません)が375,000AEDまでは0%、それを超えた部分に9%がかかるという仕組みです。
適用が始まるのは「financial years beginning on or after 1 June 2023」、つまり2023年6月1日以降に開始する事業年度からです。
基準額までは税率がゼロに設定されているため、小規模な事業では実質的な負担が生じない設計になっています。
※375,000AEDは日本円でおよそ1,633万円です(1AED=約43.55円換算、2026年8月30日時点)。
売上300万AED以下なら法人税を0にできる制度がある
税率の基準額とは別に、小規模な事業者向けの制度があります。スモールビジネスリリーフ(Small Business Relief)と呼ばれる仕組みです。
連邦税務庁は対象の条件を「Revenue equal to or less than AED 3,000,000 in both the current and all previous Tax Periods」と定めています(FTA・2026年8月時点)。当期とそれ以前のすべての期で、売上が300万AED以下であることが条件です。
この制度を選ぶと、その期は課税所得を得ていないものとして扱われます。結果として法人税の負担が生じません。
適用できる期間にも定めがあります。UAE財務省は2026年8月7日、この制度を2029年12月31日までに終わる事業年度まで延長すると発表しました。
なお、この制度を選んだ期は、ほかの控除や免除を併用できません。どちらが有利かは事業の状況によって変わります。
※300万AEDは日本円でおよそ1億3,064万円です(1AED=約43.55円換算、2026年8月30日時点)。
フリーゾーン法人はこの制度を使えない
ここは誤解が生まれやすいところです。
ドバイにはフリーゾーンと呼ばれる経済特区があり、そこに設立した法人には条件を満たすと優遇が適用されます。この優遇と、前項のスモールビジネスリリーフは、しばしば同じ「税金が安くなる制度」としてまとめて紹介されます。
しかし連邦税務庁は、スモールビジネスリリーフの対象外として「Qualifying Free Zone Persons」を明記しています(FTA・2026年8月時点)。フリーゾーンの優遇要件を満たす法人は、この制度を選べません。
どちらか有利なほうを選べる関係ではなく、適用される制度そのものが分かれるということです。
フリーゾーンに設立すれば無条件で無税になるわけでもありません。優遇を受けるには要件があり、その判定は事業内容によって変わります。設立場所を決める前に、どちらの制度の対象になるかを確認しておく必要があります。
あわせて読みたい
ドバイで会社設立は必要?不動産投資との関係や費用・税務上で注意すること
税額がゼロでも登録と申告は必要になる
税率がゼロであることと、手続きが不要であることは別の話です。
ドバイでは個人の確定申告が原則として必要ないため、会社についても同じだと考えてしまいがちです。しかし法人には、税務当局への登録と、事業年度ごとの申告が求められます。納める税額がゼロの場合でも、この義務はなくなりません。
前項のスモールビジネスリリーフも、選択したうえで申告する制度です。何もしなければ自動的に適用されるものではありません。
登録や申告を怠った場合の取り扱いについては、連邦税務庁が定めを設けています。会社を設立する際は、税務の手続きまで含めてスケジュールを組んでおくと安心です。
税金がない分、自分で備えるものがある
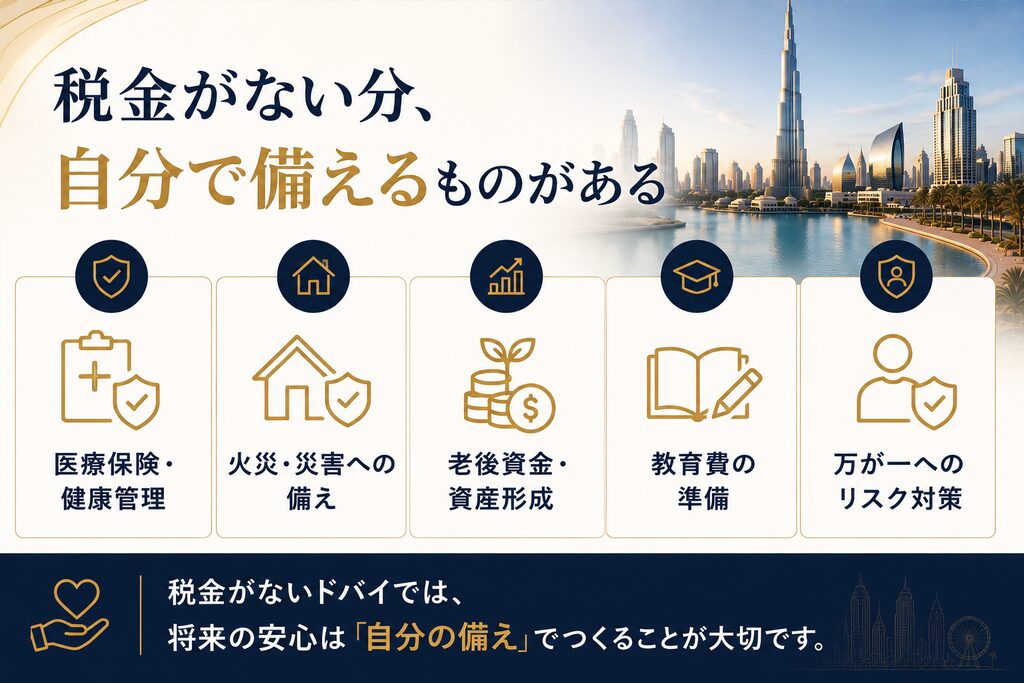
税金がないことには、もうひとつの側面があります。日本で税金や社会保険料によってまかなわれている仕組みが、同じようには用意されていないということです。
日本では、年金も医療も義務教育も、負担した税金と保険料が支えています。その負担がない国では、同じ役割を自分で用意することになります。
ここでは、自己負担になるものを3つの視点で解説していきます。
公的な年金は日本と同じようには使えない
日本の公的年金にあたる制度は、ドバイに住む外国人には同じ形では適用されません。老後の生活資金を国の制度に頼る前提が置けないということです。
働いている期間に自分で資産を積み上げ、引退後の収入源を用意しておく必要があります。日本で厚生年金に加入していた方は、その扱いがどうなるかもあわせて確認しておきたいところです。
税負担が軽い分、手元に残る金額は増えます。ただしその増えた分をそのまま使ってしまうと、将来の備えがないまま年数が過ぎることになります。手取りの増加と、自分で備える必要性はセットで考える必要があります。
 あわせて読みたい
税金のない国はある?無税の国の実態とドバイの税制をわかりやすく解説
医療費は民間の保険で備えることになる
医療の仕組みも日本とは異なります。日本のように国民全員が公的な健康保険に加入し、窓口での負担が一定割合に抑えられる制度が前提にはなっていません。
ドバイでは民間の医療保険に加入して備えるのが基本です。保険の内容によって、使える医療機関やカバーされる範囲が変わります。
保険料は家族構成や年齢、補償の範囲によって差が出ます。家族で移り住む場合は人数分の負担が発生するため、生活費の見積もりに含めておく必要があります。
税金がゼロでも、この保険料は毎年かかります。
あわせて読みたい
税金のない国はある?無税の国の実態とドバイの税制をわかりやすく解説
子どもの学費は自己負担が基本になる
子どもがいる場合、最も大きな差が出るのが教育費です。
日本では義務教育の期間、授業料の負担はほとんどありません。ドバイで日本人の子どもが通うことになるのは、多くの場合インターナショナルスクールなどの私立校です。授業料は学校ごとに設定されており、家計に占める割合は小さくありません。
子どもが複数いれば、その分だけ負担が増えます。学年が上がるにつれて授業料が上がる学校もあります。
所得税がゼロになって手取りが増えても、教育費でその多くが相殺される。家族で移住する場合、これは現実的に起こりうることです。
税金がない国では、公的サービスの前提が日本と違う。この章で伝えたいのはその一点です。無税は支出がゼロという意味ではありません。
日本に住んだままでは税金は減らない
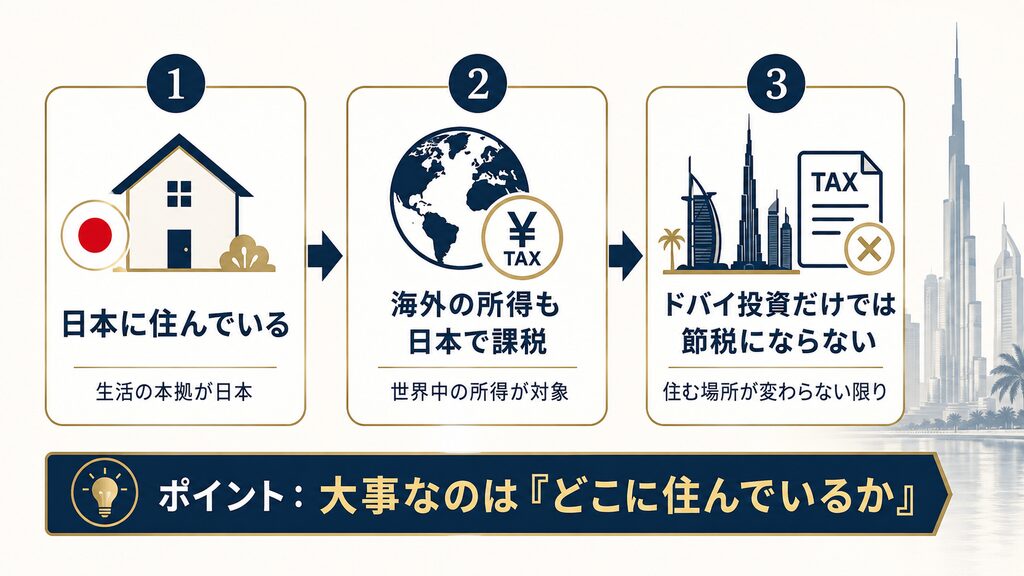
ここまではドバイ側の制度の話です。最後に、日本側の扱いを確認します。
ドバイの税制メリットを受けられるかどうかは、日本の税法上どちらの立場にいるかで決まります。ここを誤解したまま動くと、想定と違う結果になります。
ここでは、日本側の課税を2つの視点で解説していきます。
日本の居住者は世界中の所得が課税対象になる
日本に住んでいる方は、日本の税法上「居住者」として扱われます。国税庁は、居住者(非永住者以外)について、国内および国外において生じたすべての所得が課税対象になると説明しています(国税庁 タックスアンサー No.2010)。
つまり、ドバイで得た家賃収入も、ドバイの会社から受け取った利益も、日本に住んでいる限り日本で申告と納税の対象になります。
ドバイ側で所得税がかからないことと、日本側で課税されないことは、まったく別の話です。「ドバイで無税だから税金がかからない」という理解は、日本に住んでいる方には当てはまりません。
日本に住んだままドバイに投資しても、税負担そのものは軽くならない。ここが最も誤解の多い部分です。
 あわせて読みたい
日本居住者のドバイ不動産投資で外せない日本側課税!購入から売却までの税務ポイント
非居住者と認められるかは生活の実態で決まる
では移住すれば解決するかというと、そう単純ではありません。
国税庁は居住者を、国内に住所がある方、または現在まで引き続いて1年以上居所がある方と定めています。そして住所とは生活の本拠を指し、生活の本拠かどうかは客観的な事実によって判定されるとしています(国税庁 タックスアンサー No.2875)。
判定の材料になるのは、住居がどこにあるか、仕事の拠点がどこか、家族がどこに住んでいるか、資産がどこにあるかといった実態です。住民票を移すだけで決まるものではありません。
日本に家族や事業を残したまま形式だけ整えた場合、日本の居住者と判断される可能性があります。移住を検討する場合は、生活の実態をどう移すかを含めて計画する必要があります。
なお、国外に一定額を超える資産を持つ場合は、日本へ報告する義務があります。詳しくはこの後のよくある質問で触れます。
 あわせて読みたい
ドバイへの移住だけで節税できるとは限らない?居住実態と税務判定の考え方
ドバイの税金についてよくある質問
ドバイの税金について、よく寄せられる質問にお答えします。
ドバイに住めば税金は一切かかりませんか?
一切かからないというのは誤りです。個人の所得税・住民税・相続税・贈与税・固定資産税はかかりませんが、買い物には付加価値税が5%かかります。たばこやエナジードリンクなど対象の商品には物品税もかかります。会社をつくれば法人税の対象にもなります。かからない税金とかかる税金を分けて理解しておく必要があります。
会社をつくれば法人税もゼロになりますか?
なりません。課税所得が375,000AEDまでは税率0%ですが、それを超えた部分には9%がかかります。売上が300万AED以下であれば法人税の負担をゼロにできる制度もありますが、選択には条件があり、対象外になる法人もあります。会社をつくること自体が無税につながるわけではありません。
フリーゾーンなら本当に無税ですか?
無条件で無税になるわけではありません。フリーゾーンの優遇を受けるには要件を満たす必要があり、その判定は事業内容によって変わります。また連邦税務庁は、売上300万AED以下の事業者向けの制度について、対象外に「Qualifying Free Zone Persons」を明記しています。フリーゾーン法人はこの制度を選べません。どちらの制度の対象になるかは、設立前に専門家へ確認することをおすすめします。
5,000万円を超える海外資産に申告義務はありますか?
あります。国税庁によると、居住者(非永住者を除く)で、その年の12月31日時点で国外財産の合計額が5,000万円を超える方は、国外財産調書を翌年の6月30日までに提出しなければなりません(国税庁 タックスアンサー No.7456)。ドバイに不動産や預金を持つ場合、この基準に該当することがあります。制度の詳細と提出方法は、事前に税理士へ確認してください。
税金がないのに年金や医療はどうなっていますか?
日本のような公的年金や公的医療保険を前提にはできません。老後の資金は自分で用意し、医療は民間の保険で備えるのが基本になります。子どもの教育費も自己負担が中心です。税負担が軽い分、これらを自分で手当てする必要があると考えておくのが現実的です。
将来ドバイに所得税が導入される可能性はありますか?
将来の予測はできませんが、事実として制度は変わってきています。2017年に物品税、2018年1月1日に付加価値税、2023年に法人税が導入されました。収入源を広げる方向で制度が整備されてきた経緯があります。判断の際は、その時点での公式情報を確認することをおすすめします。
まとめ|税金はゼロでも、払っているものはある
ドバイに税金がないというのは、正確ではありませんでした。要点を整理します。
- 個人の所得税・住民税・相続税・贈与税・固定資産税はかからない
- 一方で付加価値税5%、物品税、法人税9%は存在する
- 税金がない代わりに、ライセンス更新料や各種手数料という形で払っている
- 年金・医療・教育は自己負担が基本になる
- 日本に住んだままでは、日本側の課税は続く
「税金がゼロ」という言葉だけで判断すると、実際の負担を見誤ります。何がゼロで、何を代わりに払うのか。この2つをセットで把握したうえで、自分の場合はどうなるかを考えることが大切です。
投資や移住の判断は、ご自身の状況によって答えが変わります。税務や法務に関わる個別の判断については、税理士などの専門家にご相談ください。
※本記事の情報は2026年8月時点のものです。制度は変更される場合があります。