
「税金ゼロなんて、さすがに何か裏があるのでは」
「本当に手取りは増えるのか」
そう感じてこのページにたどり着いた方は多いはずです。
裏はあります。ただし、よく語られる「生活の不便」の話ではありません。 そもそも「税金なし」が効かない条件があるのです。
「移住まではしたくないが、投資だけなら得なのか」。 この問いに答えるには、まず自分がどの立場に当たるかを知る必要があります。
自分の立場と照らし合わせながら読み進めてください。
この記事でわかること
- 「税金なし」が効く人と効かない人の違い
- 日本に住んだまま投資した場合に起きること
- 税金がなくても出ていくお金
- 移住しても残るデメリット
ドバイの税金なしが効く人と効かない人
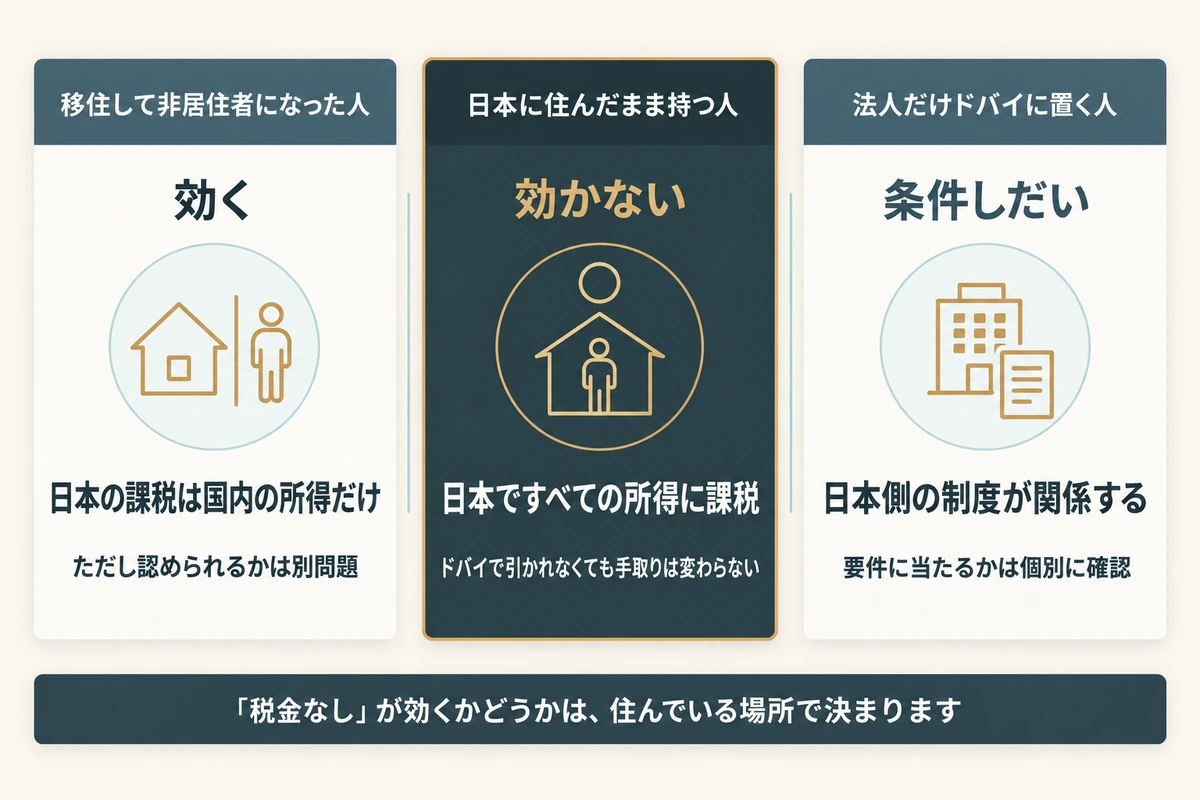
「税金なし」の効き方は、住んでいる場所と所得の種類によって変わり、効くのは非居住者、効かないのは日本の居住者というのが大枠です。 法人を使う場合は別です。日本側の制度が及ぶ範囲を、確認しておく必要があります。
自分がどの立場に近いか、次の3つで確認してください。
ドバイに移住して非居住者になった人
日本の非居住者は、国内で生じた所得(国内源泉所得)に限って課税されます。 ドバイで得た家賃収入や売却益は国内源泉所得に当たらないため、この場合は「税金なし」が実際に効きます。
ただし、非居住者と認められるかどうかは別の問題です。 判定は住所や滞在の実態など、生活の実態で決まります。 形式的にドバイへ移っただけでは足りません。 この判定基準は、後の章で扱います。
日本に住んだまま物件を持つ人
日本の居住者は、国内・国外を問わずすべての所得が課税対象になります。 そのため、ドバイの物件でドバイ側の税金がかからなくても、日本での申告義務は残ります。
「現地で非課税」と「日本でも非課税」は別の話です。 手取りが増えるかどうかは、日本側の申告と納税を済ませたあとの金額で判断します。 具体的に何が課税対象になるかは、次の章で扱います。
法人だけドバイに置く人
UAEの法人税には、課税所得の水準に応じて0%が適用される範囲があります。 この仕組みだけを見ると、法人をドバイに置けば日本の課税を避けられるように見えます。
しかし日本には、外国子会社を使った租税回避に対応する外国子会社合算税制という制度があります。 一定の要件に当てはまる場合、日本側でも課税される仕組みです。 自社の法人がこの要件に当たるかどうかは個別の判断が必要なため、専門家への相談をおすすめします。
日本に住んだまま投資する人に起きること
「移住はしないが、ドバイの物件だけ持ちたい」という方に、実際に起きることを整理します。 起きるのは、家賃収入への課税、売却益への課税、保有残高が一定額を超えたときの届出義務の3つです。 順番に見ていきましょう。
家賃収入は日本で課税される
ドバイの物件から得た家賃も、日本での申告が必要です。 日本の居住者は、国内・国外を問わずすべての所得が課税対象になります。 不動産の貸付けによる所得は、国税庁が定める「不動産所得」に当たります。
「現地で非課税」と「日本でも非課税」は別の話です。 ドバイ側で家賃に税金がかからなくても、日本側の申告義務がなくなるわけではないと押さえておく必要があります。 申告の具体的な進め方は状況によって異なるため、専門家への相談をおすすめします。
売却益も日本で課税される
物件を売って利益が出た場合も、日本で課税対象になります。 売却した年の1月1日時点で所有期間が5年を超えていれば、長期譲渡所得として計算します。
税額は、所有期間のほか取得費や譲渡費用など複数の条件によって変わります。 そのため、この記事では具体的な税率には踏み込みません。 売却を具体的に検討する段階では、条件を整理したうえで専門家に確認することをおすすめします。
保有残高5,000万円超で国外財産調書の提出が必要になる
見落とされがちですが、保有額そのものにも届出義務がかかわってきます。 その年の12月31日時点で、国外財産の合計額が5,000万円を超える居住者は、国外財産調書の提出義務があります。 ドバイの不動産だけでなく、保有する国外財産全体を合計して判定します。 対象からは非永住者が除かれます。
国外財産調書とは、保有する国外財産の内訳を税務署へ知らせる書類です。 提出期限は、翌年の6月30日までです。 判定は毎年12月31日時点の残高で行われるため、年をまたいで保有額が変わった場合は都度確認が必要です。 自分が対象にあたるかどうかは、無料相談などで一度整理することをおすすめします。
 あわせて読みたい
日本居住者のドバイ不動産投資で外せない日本側課税!購入から売却までの税務ポイント
税金がなくても出ていくお金
「税金がない」と聞くと、購入も保有もすべて無料に感じるかもしれません。 実際には、税金という名目ではなくても発生する費用があります。 ここでは、購入時にかかる登録手数料、保有中にかかるサービスチャージ、その決まり方の3点を整理します。
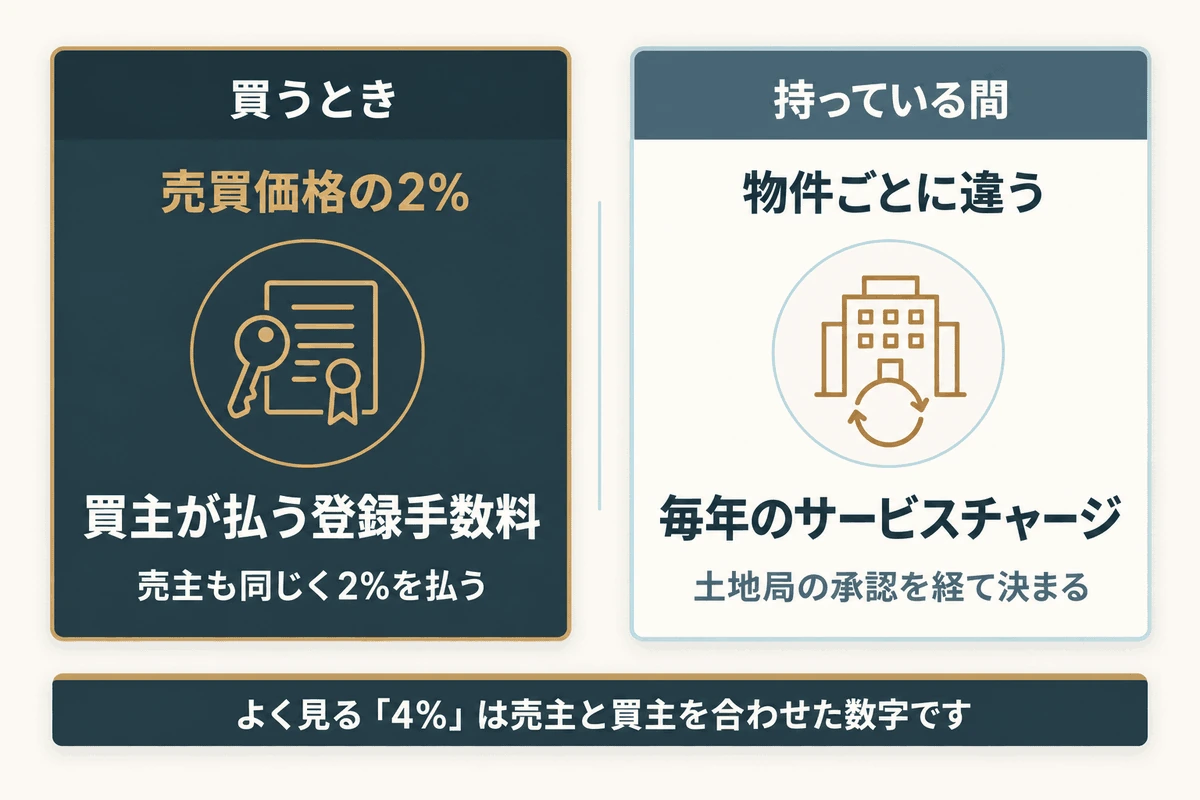
購入時に買主は売買価格の2%を登録手数料として払う
不動産を購入するとき、買主には登録手数料がかかります。 金額は売買価格の2%で、DLD(ドバイ土地局:不動産登記を管轄する政府機関)に納めます。 『登録料は4%』という情報を見かけることがありますが、これは売主が負担する2%と買主が負担する2%を合計した数字です。 買主だけが4%を支払うわけではありません。 このほかに、権利証の発行手数料などの付随費用もかかります。 ただし申請の経路によって内訳が変わるため、金額はDLDの案内で個別に確認してください。
保有中はサービスチャージが毎年かかる
物件を保有している間は、共用施設の維持費にあたるサービスチャージが毎年発生します。 金額は物件ごとに大きく異なります。この記事では具体的な金額は示しません。 実際の金額は、DLDが公開しているService Charge Index(サービスチャージ照会システム)で確認できます。 物件の証明書番号(Certificate No.)を入力すると、その物件のサービスチャージを照会できる仕組みです。 契約前に、購入予定の物件は自分で照会しておくことをおすすめします。
サービスチャージにはDLDへの承認申請の手続きがある
「税金がないなら、管理費も管理会社が自由に決めているのでは」と感じる方もいるかもしれません。 実際には、DLDのサービス一覧に、サービスチャージと使用料の承認を申請する手続きが用意されています。 金額の決まり方そのものを土地局が公開しているわけではありません。 ただし、行政への申請という手続きが制度として存在することは確認できます。 税金がない分、費用の決まり方がまったくの野放しというわけでもありません。
移住して非居住者になっても残るデメリット
ここまでは、日本に住んだまま投資する場合を中心に見てきました。 では、実際にドバイへ移住して非居住者になれば、デメリットはすべて解消するのでしょうか。 答えは、いいえです。 移住しても残る問題は3つあります。 非居住者と認められるかどうかの判定、税金がない分の自己負担への置き換え、そして生活費の変化です。 それぞれ、詳しい解説は別記事に譲りつつ、結論だけ整理します。
非居住者と認められるかは生活の実態で決まる
非居住者と認められるかどうかは、「日本国内に住所があるか、または引き続き1年以上居所があるか」という基準で判定されます。 これは書類の有無ではなく、生活の実態に基づく事実認定であり、住民票を移しただけで自動的に非居住者になるわけではありません。
判定は個々の状況で異なります。この記事では一般的な当てはめは行いません。 自分のケースに当てはまるかどうかは、専門家に確認することをおすすめします。
税金がない分は自己負担に置き換わる
ドバイには、日本のような公的年金や国民皆保険の制度がありません。 税金がかからない代わりに、老後の備えや医療費、子どもの学費は、基本的に自分で用意する前提になります。 『税金がゼロだから生活コストも下がる』という単純な話ではなく、負担の種類が変わるとイメージしておくとよいでしょう。 年金・医療・学費それぞれの仕組みと備え方は、別記事で詳しく解説しています。
 あわせて読みたい
ドバイに税金がないのは本当?0%の税目と代わりに払っているお金
生活費は日本より高くなることがある
移住すると、税金がかからない一方で、生活費そのものが日本より高くなる場面があります。 家賃や物価、気候に合わせた過ごし方など、暮らし方によって差が出る部分です。 『税金がないから生活コストが下がる』とは限らない、という前提を持っておく必要があります。 具体的な生活費の水準や気候への対策は、別記事で詳しく取り上げています。
 あわせて読みたい
ドバイ移住で後悔するのはどんな人?生活・税務・制度面で注意するポイント
ドバイの税金なしについてよくある質問
日本に住んだままドバイの物件を持つ場合、節税になりますか?
節税にはなりません。 日本の居住者は、国内・国外を問わずすべての所得が課税対象になります。 ドバイ側で家賃や売却益に税金がかからなくても、日本側の申告義務や課税がなくなるわけではありません。 『現地で無税なら日本でも無税』とは限らない点を、まず押さえておく必要があります。
ドバイに法人をつくれば日本の課税を避けられますか?
必ず避けられるとは限りません。 日本には外国子会社合算税制、通称タックスヘイブン対策税制という制度があります。 海外の子会社に所得を移して課税を逃れる行為に対応するための仕組みです。 一定の要件に当てはまると、海外法人の所得が日本側の所得として合算され、課税される場合があります。 要件の当てはめは個別の状況によって異なるため、専門家に確認することをおすすめします。
日本を出るときに課税されることはありますか?
資産の種類によって扱いが異なります。 日本には、出国時に一定の資産の含み益へ課税する「国外転出時課税制度」があります。 対象になるのは、1億円以上の有価証券等、未決済信用取引等、未決済デリバティブ取引です。 不動産はこの対象資産に含まれていません。 つまり、ドバイの不動産だけを保有して出国する場合、この制度による課税は対象外です。 ただし、有価証券等を1億円以上保有している場合は、別途確認が必要です。
税金がない代わりにかかる費用にはどんなものがありますか?
代表的なものは、購入時の登録手数料と保有中のサービスチャージです。 購入時には、DLDへの登録手数料として、売買価格の2%を買主が負担します。 保有中は、共用施設の維持費にあたるサービスチャージが毎年かかりますが、金額は物件ごとに異なります。 実際の金額は、DLDのサービスチャージ照会システムで物件ごとに確認できます。
移住と投資のどちらが向いているかはどう判断しますか?
一律の答えはありません。 確認する順番は3つあります。 住む場所を日本のままにするか、個人と法人のどちらで持つか、将来どう売却または相続するか、の順です。 どれも個々の状況によって最適な答えが変わるため、この記事では個別の当てはめは行いません。 無料相談や勉強会で、自分の状況に沿って整理することをおすすめします。
まとめ|デメリットは税金そのものではなく「効かない条件」にある
ここまで見てきたように、『ドバイは税金がない』という話自体は事実です。 ただし、そのデメリットは税金の高さではなく、税金なしという条件が効くかどうかにあります。 日本に住んだまま投資するだけでは、家賃収入も売却益も日本で課税され、無税の効果はほとんど働きません。
一方で、移住して非居住者になれば「効く」条件は整いますが、登録手数料やサービスチャージなど税金以外の費用は残ります。 非居住者と認められるかどうかも、生活の実態によって判断される事実認定であり、住所を移すだけで完結するものではありません。
『税金がないから得』と単純には考えられません。自分の居住地・保有形態・出口をどう組み立てるかで、結果は大きく変わります。 まずは無料相談や勉強会で、自分の状況に沿った制度の効き方を確認してみてください。